


 Inversiones Maslosa / Actualidad / Blog / ¿Y si el próximo error inmobiliario fuera esperar a 2008?
Blog
Diversificación, Rentabilidad y Valor Añadido
Inversiones Maslosa / Actualidad / Blog / ¿Y si el próximo error inmobiliario fuera esperar a 2008?BLOG
Opinión y análisis económico
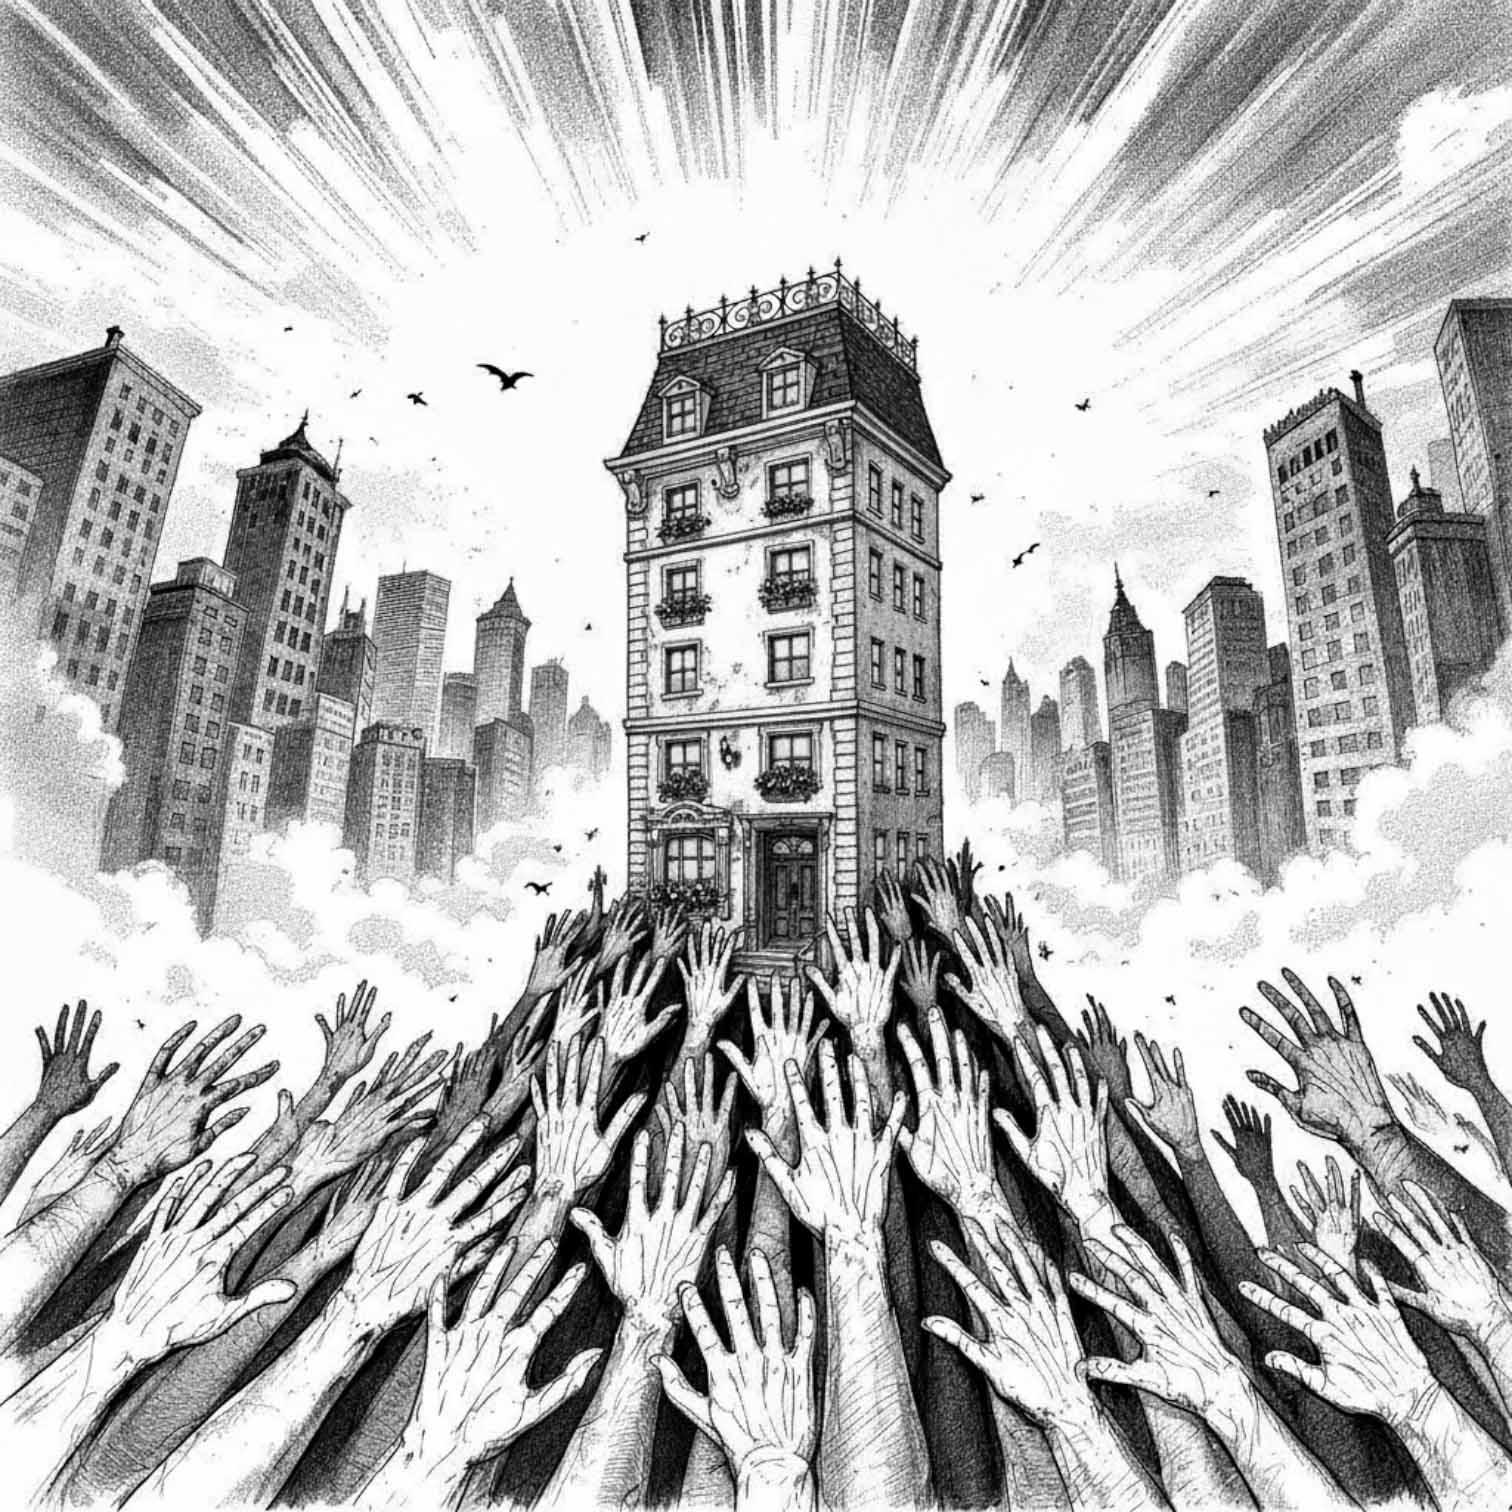
¿Y SI EL PRÓXIMO ERROR INMOBILIARIO FUERA ESPERAR A 2008?
Hay una palabra que vuelve a aparecer cada vez que la vivienda alcanza nuevos máximos: burbuja.
En España es comprensible. La memoria de 2008 sigue muy presente y condiciona la forma en que muchos inversores interpretan el mercado actual. Cuando los precios suben, aumenta la tentación de esperar una nueva crisis para comprar más barato.
Pero existe un problema: el mercado inmobiliario de 2026 no es el de 2008.
La gran crisis inmobiliaria estuvo estrechamente vinculada al exceso de crédito, al elevado endeudamiento y a una expansión de la construcción que terminó siendo incompatible con la demanda real. Hoy, en cambio, uno de los principales problemas es precisamente el contrario: la insuficiencia de oferta residencial en determinadas zonas y segmentos.
Y esta diferencia es fundamental.
El problema no es solo cuánto cuesta una vivienda, sino cuántas hay.
España no tiene un único mercado inmobiliario. Madrid, Málaga, Valencia, Barcelona o una ciudad pequeña pueden presentar dinámicas completamente distintas. En muchas de las zonas con mayor crecimiento económico y demográfico, la demanda está aumentando más deprisa que la capacidad de generar nueva vivienda.
Construir no es inmediato. Hace falta suelo, planeamiento, licencias, financiación, mano de obra y varios años de ejecución. Por eso, aunque la oferta aumente, puede tardar mucho tiempo en absorber un déficit acumulado.
Esta es una de las claves que el inversor debería tener presente: una vivienda puede estar cara y, al mismo tiempo, existir una escasez estructural que sostenga su valor. No son conceptos incompatibles.
El gran error sería analizar cualquier subida de precios como una repetición automática del ciclo anterior.
Hoy, por tanto, la pregunta relevante no debería ser únicamente “¿cuándo caerá el mercado?” sino: ¿dónde está la demanda solvente y dónde no existe suficiente oferta para atenderla?
Responder a esa pregunta obliga a mirar mucho más allá del precio. Demografía, empleo, renta, formación de hogares, alquileres, regulación, disponibilidad de suelo y capacidad de construcción son variables mucho más útiles para determinar la fortaleza de un mercado.
Además, el riesgo tampoco está distribuido de forma homogénea. Puede haber mercados sobrevalorados dentro de un contexto nacional de escasez, igual que puede haber activos aparentemente baratos en lugares donde la demanda estructural es débil.
Por eso, el inmobiliario de los próximos años será, sobre todo, un mercado de selección.
No tendría sentido afirmar que el mercado español está libre de riesgos. Una recesión, un deterioro de la demanda, cambios regulatorios, tipos de interés o una sobreoferta localizada pueden provocar correcciones importantes. Pero tampoco parece razonable asumir que toda subida de precios conduce inevitablemente a otro 2008.
La diferencia entre un análisis superficial y uno profesional está en identificar qué producto, qué ubicación y qué demanda sostienen realmente cada activo.
En definitiva, quizá el error más caro para el inversor no sea comprar antes de una hipotética caída. Puede ser esperar durante años una crisis que no tiene por qué reproducirse bajo las mismas condiciones.
El inmobiliario no consiste en adivinar el próximo desplome. Consiste en comprender qué fuerzas económicas sostendrán el valor de un activo cuando llegue el momento de vender.
Y hoy, en buena parte del mercado español, esa fuerza no es el crédito.
Es la escasez.


SOBRE NOSOTROS
QUÉ HACEMOS
ÁREAS DE INVERSIÓN

SOBRE NOSOTROS
QUÉ HACEMOS
ÁREAS DE INVERSIÓN
ACTUALIDAD

