


 Inversiones Maslosa / Actualidad / Blog / No te fijes solo en la rentabilidad: así se analiza un fondo de inversión
Blog
Diversificación, Rentabilidad y Valor Añadido
Inversiones Maslosa / Actualidad / Blog / No te fijes solo en la rentabilidad: así se analiza un fondo de inversiónBLOG
Opinión y análisis económico
NO TE FIJES SOLO EN LA RENTABILIDAD: ASÍ SE ANALIZA UN FONDO DE INVERSIÓN.
Una pregunta habitual cuando hablamos de inversión es: ¿Dónde puedo invertir mi dinero sin asumir un nivel de riesgo excesivo?
Cada persona tiene una situación económica, unos objetivos y una tolerancia al riesgo diferentes, por lo que no existen soluciones universales que sean adecuadas para todo el mundo. Sin embargo, la pregunta tiene mucho sentido.
Cuando invertimos nuestros ahorros, no solo nos preocupa cuánto podemos ganar, sino también cuánto estamos dispuestos a arriesgar para conseguirlo. Encontrar ese equilibrio es fundamental para tomar decisiones de inversión coherentes con nuestras necesidades y expectativas.
Pero cuando hablamos de invertir, creo que hay algo que debemos tener claro: no siempre el fondo que más gana es el mejor, ni el que menos sube y baja es necesariamente el más adecuado para nosotros.
Imaginemos que comparamos dos fondos de inversión y que uno ha obtenido mejores resultados que el otro. A primera vista, la elección podría parecer evidente. Pero ¿y si esa rentabilidad superior se ha conseguido asumiendo mucho más riesgo? ¿Y si el otro fondo ha obtenido resultados similares con una relación entre rentabilidad y riesgo más favorable? ¿O si las comisiones del primero son considerablemente más elevadas sin que sus resultados justifiquen ese coste adicional?
La respuesta cambia bastante.
Y precisamente aquí está una de las cuestiones más importantes a la hora de invertir: no debemos valorar un fondo únicamente por cuánto dinero gana, sino también por cómo lo gana y qué riesgo asume para conseguirlo.
La diferencia está en comprender qué hay detrás de los resultados.
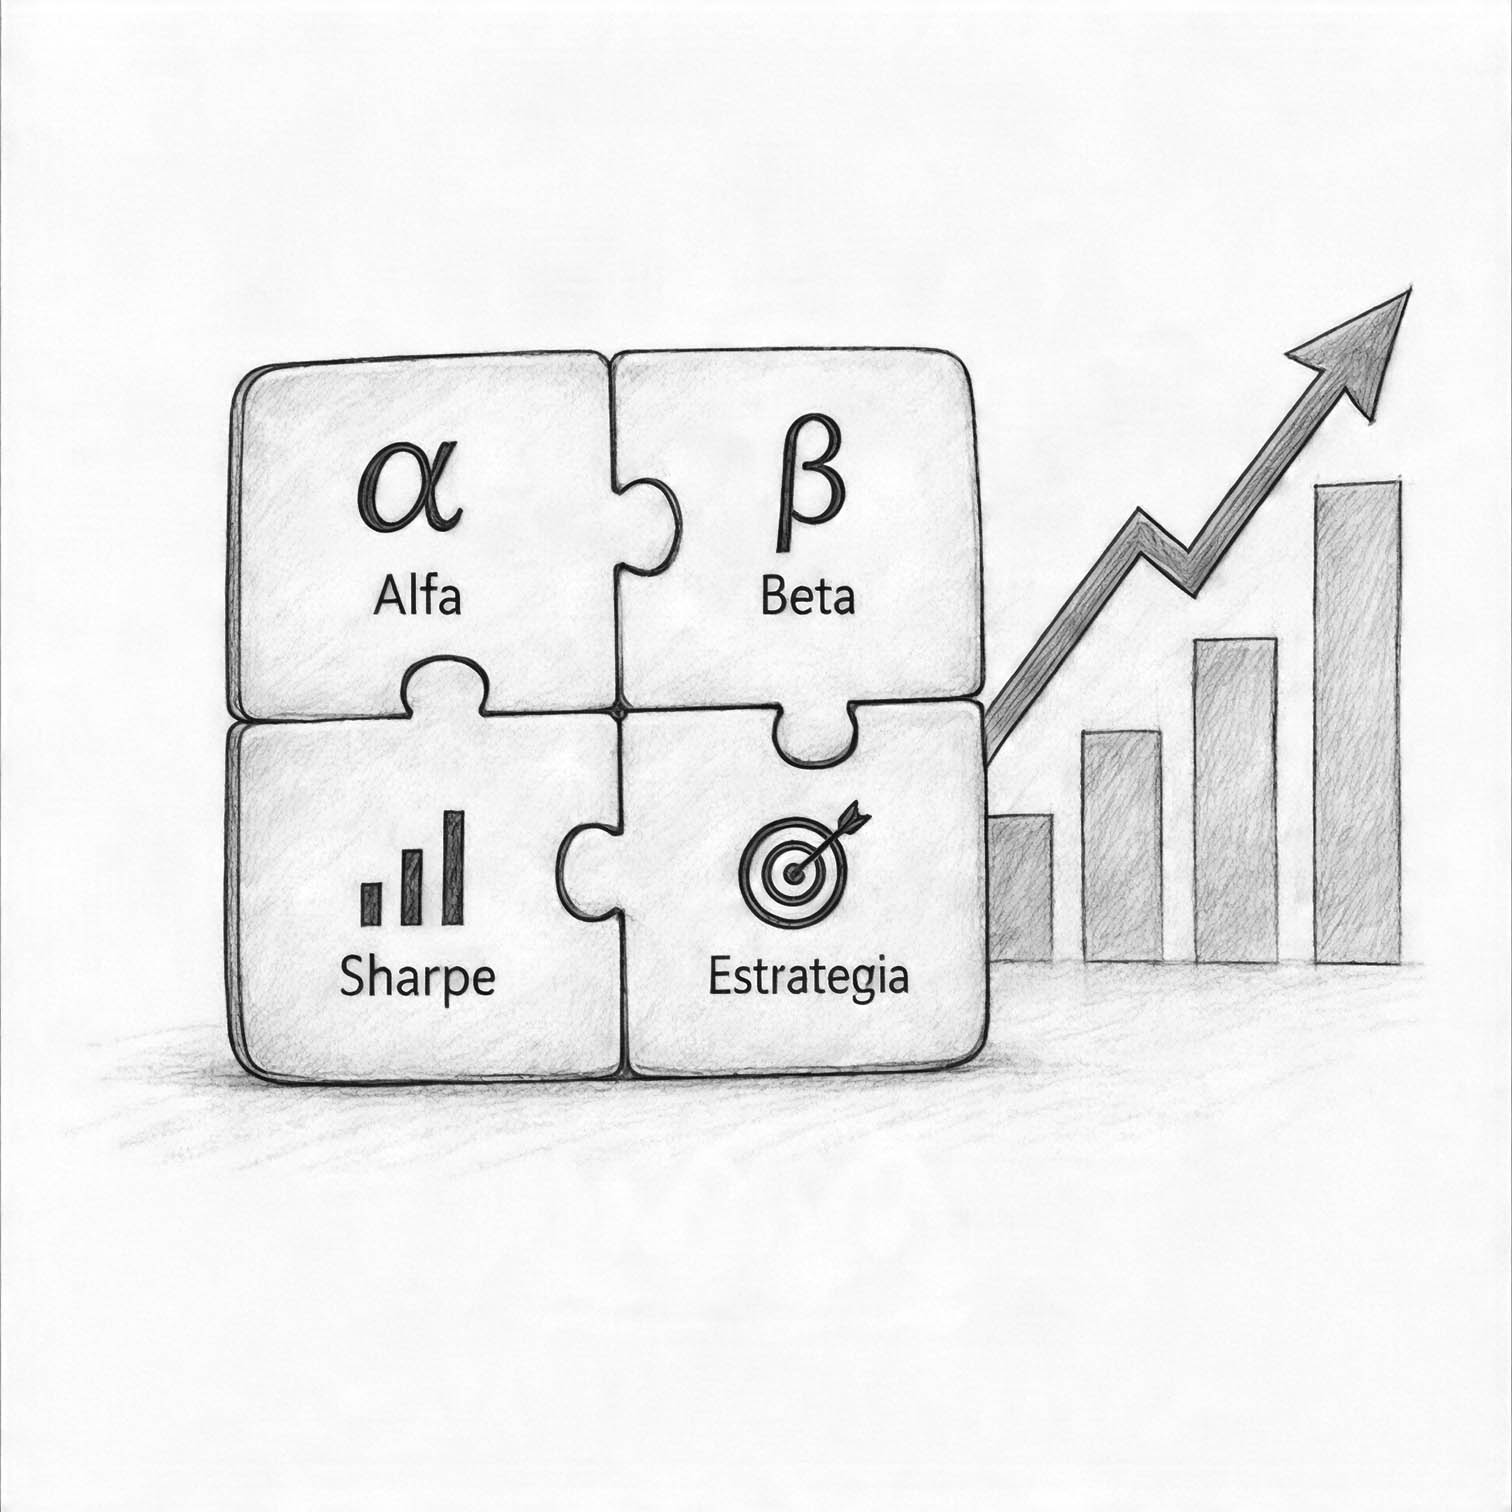
Para ello, existen tres indicadores especialmente útiles: el alfa, la beta y el ratio de Sharpe. Entenderlos permite pasar de una evaluación superficial de los fondos a un análisis mucho más profesional.
1. Alfa: medir la rentabilidad diferencial de una inversión.
Cuando analizamos un fondo de inversión, no basta con observar cuánto ha ganado. También es importante determinar si esa rentabilidad es coherente con el riesgo asumido y si realmente ofrece un resultado diferencial frente a una referencia adecuada. Aquí es donde entra en juego el alfa.
El alfa es una medida que trata de cuantificar la rentabilidad de un fondo por encima o por debajo de la que cabría esperar según un modelo determinado de riesgo. En otras palabras, permite analizar si los resultados han superado lo que explicarían, por sí solos, las exposiciones al mercado y a los factores de riesgo considerados en ese modelo.
Imaginemos una estrategia de inversión centrada en grandes compañías estadounidenses. Durante un periodo determinado, el mercado atraviesa una fase muy favorable y la mayoría de estas empresas experimentan una revalorización significativa.
El fondo obtiene buenos resultados, pero la cuestión relevante es si ha conseguido superar lo que razonablemente habría obtenido con una exposición comparable al mercado.
Si el fondo obtiene una rentabilidad similar a la de su índice de referencia, pese a soportar unos costes superiores, resulta razonable preguntarse si ese coste adicional está realmente justificado.
Por el contrario, un alfa positivo puede indicar que el fondo ha generado una rentabilidad superior a la esperada según el modelo utilizado. No obstante, conviene analizar si ese resultado es consistente, estadísticamente significativo y sostenible, así como comprobar el efecto de las comisiones y la idoneidad del índice de referencia.
Mi criterio: el alfa es especialmente útil para analizar si una inversión está aportando valor diferencial o si sus resultados pueden explicarse principalmente por la evolución del mercado.
Sin embargo, no debemos interpretar un alfa positivo como una garantía de buenos resultados futuros. La rentabilidad histórica puede estar condicionada, en parte, por factores de mercado, circunstancias excepcionales o exposiciones que no necesariamente se repetirán.
Por eso, más que fijarnos en una cifra aislada, debemos analizar la consistencia de los resultados, los costes y el riesgo asumido.
La pregunta clave es: ¿está mi inversión generando un valor diferencial que justifique sus costes o podría obtener un resultado similar mediante una alternativa más eficiente?
2. Beta: ¿qué ocurre con nuestra inversión cuando cae el mercado?
La beta mide la sensibilidad de una inversión a los movimientos de un índice de referencia.
Este indicador ayuda a entender si un fondo tiende a amplificar las variaciones del mercado o si, históricamente, ha mostrado una sensibilidad menor.
Pensemos en una cartera de acciones tecnológicas. Por su composición, puede ser especialmente sensible a cambios en los tipos de interés, las expectativas de crecimiento y la valoración de las empresas.
Otra cartera de renta variable, más diversificada entre sectores y con características diferentes, podría mostrar una sensibilidad menor frente al mismo índice.
La beta permite estudiar parte de esas diferencias, aunque su interpretación depende del índice seleccionado y del periodo analizado.
Una beta superior a uno indica, en términos generales, una sensibilidad histórica mayor que la del mercado de referencia. Una beta inferior a uno indica una sensibilidad menor. Una beta cercana a uno sugiere una sensibilidad similar.
Pero conviene hacer una precisión: la beta no predice exactamente cuánto caerá o subirá un fondo en la próxima sesión de mercado. Describe una relación estadística histórica.
Tampoco mide todos los riesgos. Un fondo puede tener una beta reducida y, aun así, presentar riesgos importantes derivados de la concentración, la liquidez, el crédito o el uso de determinados instrumentos financieros.
Mi criterio: no debemos perseguir la beta más baja ni asumir que una beta elevada implica necesariamente una mala inversión. Lo importante es determinar si la exposición al mercado es coherente con el objetivo de la cartera, el horizonte temporal y nuestra capacidad financiera y emocional para soportar pérdidas.
Una estrategia puede estar perfectamente diseñada para asumir volatilidad. El problema aparece cuando soportamos un riesgo que no comprendemos o que no necesitamos asumir para alcanzar nuestros objetivos.
3. Ratio de Sharpe: ¿cuánta rentabilidad obtenemos por el riesgo asumido?
La rentabilidad debe analizarse en relación con el riesgo asumido para conseguirla.
El ratio de Sharpe compara la rentabilidad adicional de una inversión respecto a una tasa considerada libre de riesgo con la volatilidad de sus rendimientos durante el periodo analizado.
Su finalidad es responder a una cuestión esencial: ¿cuánta rentabilidad adicional hemos obtenido por cada unidad de volatilidad soportada?
Para comprender su utilidad, pensemos en dos estrategias de inversión con resultados finales similares. Una ha experimentado oscilaciones relativamente contenidas; la otra ha atravesado movimientos mucho más pronunciados.
Si ambas han conseguido una rentabilidad comparable, la primera podría presentar un Sharpe superior y, por tanto, una relación histórica más favorable entre rentabilidad adicional y volatilidad.
Esto no significa que sea necesariamente mejor en todos los sentidos. El Sharpe no recoge perfectamente los riesgos de pérdidas extremas, y una volatilidad reducida puede ocultar riesgos que no se manifiestan con frecuencia.
Además, para comparar dos fondos correctamente debemos utilizar periodos equivalentes, metodologías coherentes y referencias de rentabilidad apropiadas.
Mi criterio: el ratio de Sharpe es útil para valorar la eficiencia histórica de una estrategia, pero nunca debería utilizarse de manera aislada.
Un fondo no se vuelve automáticamente más atractivo por presentar un Sharpe elevado. Hay que comprobar cómo se ha obtenido ese resultado, qué riesgos quedan fuera de la medida y si la estrategia sigue siendo adecuada para nosotros.
La rentabilidad importa, pero la forma de conseguirla también.
Más allá de la rentabilidad: ¿qué determina los resultados de una inversión?
Hasta aquí hemos analizado tres indicadores que permiten evaluar distintos aspectos de una inversión. Sin embargo, existe otra cuestión relevante para comprender cómo evoluciona nuestro patrimonio a largo plazo:
¿Qué factores determinan realmente los resultados de nuestras inversiones?
Esta cuestión es especialmente relevante porque el patrimonio final no depende únicamente de los fondos seleccionados. También depende de cómo se estructura la cartera, cómo se distribuyen los riesgos y cómo reaccionamos ante los acontecimientos del mercado.
Podemos disponer de productos excelentes y obtener resultados decepcionantes si modificamos continuamente nuestra estrategia, concentramos demasiado nuestro patrimonio o abandonamos nuestras inversiones en los momentos menos oportunos.
Del mismo modo, una planificación bien construida puede ayudarnos a mantener una perspectiva de largo plazo, controlar los costes y evitar decisiones impulsivas.
Por eso, para analizar una inversión de forma completa, conviene prestar atención a varios factores:
1º.En la planificación patrimonial, antes de seleccionar productos, es necesario comprender las necesidades de liquidez, el horizonte temporal, los objetivos financieros y las posibles obligaciones futuras.
2º.En la asignación de activos, la distribución del patrimonio entre distintas clases de inversión suele ser una decisión estructural. No basta con seleccionar buenos fondos si la combinación de todos ellos genera una exposición inadecuada.
3º.En la toma de decisiones, la euforia y el miedo pueden llevar a comprar cuando los precios ya han subido considerablemente o a vender durante una caída sin valorar las consecuencias para nuestros objetivos a largo plazo.
4º.En el control de costes y de la fiscalidad, las comisiones, las operaciones innecesarias y las decisiones de desinversión pueden reducir la rentabilidad neta. Identificar estos factores y valorar sus implicaciones puede marcar una diferencia significativa a largo plazo.
5º.En el seguimiento de la estrategia, una cartera debe revisarse cuando cambian los objetivos, las necesidades o las condiciones relevantes, pero no necesita modificarse ante cada movimiento del mercado.
Ahora bien, ¿cómo podemos saber si una estrategia de inversión está funcionando adecuadamente?
No basta con observar si el patrimonio ha aumentado. También conviene comparar sus resultados con una referencia apropiada, teniendo en cuenta el riesgo asumido, los costes, los impuestos cuando corresponda y los flujos de dinero.
Además, es importante comprobar si las decisiones adoptadas han sido coherentes con los objetivos establecidos y si la estrategia sigue siendo adecuada a nuestras circunstancias personales y financieras.
Por último, debemos recordar que un resultado favorable no demuestra por sí solo que una estrategia sea buena. El mercado puede beneficiar temporalmente a determinadas inversiones, del mismo modo que una estrategia razonable puede registrar pérdidas en un entorno adverso.
La visión global: analizar la estrategia, no solo el producto.
Para valorar una inversión con criterio, conviene integrar cuatro preguntas:
• Alfa: ¿ha generado el fondo una rentabilidad superior a la esperada según el modelo de referencia utilizado?
• Beta: ¿qué sensibilidad presenta la inversión frente a los movimientos del mercado?
• Sharpe: ¿qué relación histórica existe entre la rentabilidad adicional obtenida y la volatilidad asumida?
• Estrategia patrimonial: ¿la distribución de los activos y las decisiones de inversión contribuyen a alcanzar los objetivos establecidos?
A estas preguntas debemos añadir el análisis de las comisiones, la diversificación, la liquidez, las posibles pérdidas extremas y la adecuación de la cartera al horizonte temporal.
Ningún indicador puede sustituir este análisis conjunto. Tampoco existe un fondo universalmente superior para todos los inversores: una estrategia adecuada para alguien con un horizonte de veinte años puede resultar inapropiada para quien necesita disponer de su dinero en un plazo mucho más corto.
La calidad de una inversión depende tanto de sus características como de su función dentro del patrimonio global.
Conclusión: el objetivo no es ganar más a cualquier precio.
En mi opinión, uno de los mayores errores financieros consiste en confundir una buena rentabilidad puntual con una buena estrategia de inversión.
Los resultados de un periodo determinado pueden estar condicionados por la evolución de los mercados, una elevada exposición al riesgo o circunstancias excepcionales. Por eso, evaluar una inversión con rigor exige mirar más allá de las cifras: no basta con saber cuánto se ha ganado; también hay que entender cómo se ha conseguido y hasta qué punto esos resultados pueden mantenerse en el tiempo.
Indicadores como el alfa, la beta y el ratio de Sharpe ofrecen distintas perspectivas para analizar la rentabilidad y el riesgo de un fondo. Sin embargo, ninguna de estas métricas, por sí sola, permite determinar si una inversión es adecuada para nosotros. Para ello, también debemos considerar nuestra situación personal, el horizonte temporal, las necesidades de liquidez y el papel que cada inversión desempeña dentro de nuestro patrimonio.
Perseguir el fondo más rentable del último año puede llevarnos a tomar decisiones poco acertadas si dejamos de lado el riesgo asumido, la consistencia de los resultados y su adecuación a nuestras necesidades. Lo verdaderamente importante es entender qué estamos haciendo con nuestro dinero y por qué.
El objetivo no debería ser maximizar la rentabilidad a cualquier precio, sino construir y preservar el patrimonio de forma sostenible, asumir riesgos de manera consciente y tomar decisiones coherentes con nuestras circunstancias y prioridades.
Al final, la cuestión no es cuánto ha ganado nuestro dinero en un periodo concreto, sino si la estrategia que seguimos nos está acercando a aquello que realmente queremos conseguir.


SOBRE NOSOTROS
QUÉ HACEMOS
ÁREAS DE INVERSIÓN

SOBRE NOSOTROS
QUÉ HACEMOS
ÁREAS DE INVERSIÓN
ACTUALIDAD

