


 Inversiones Maslosa / Actualidad / Blog / No basta con enseñar a nuestros hijos a ganar dinero. También debemos enseñarles qué hacer con él.
Blog
Diversificación, Rentabilidad y Valor Añadido
Inversiones Maslosa / Actualidad / Blog / No basta con enseñar a nuestros hijos a ganar dinero. También debemos enseñarles qué hacer con él.BLOG
Opinión y análisis económico
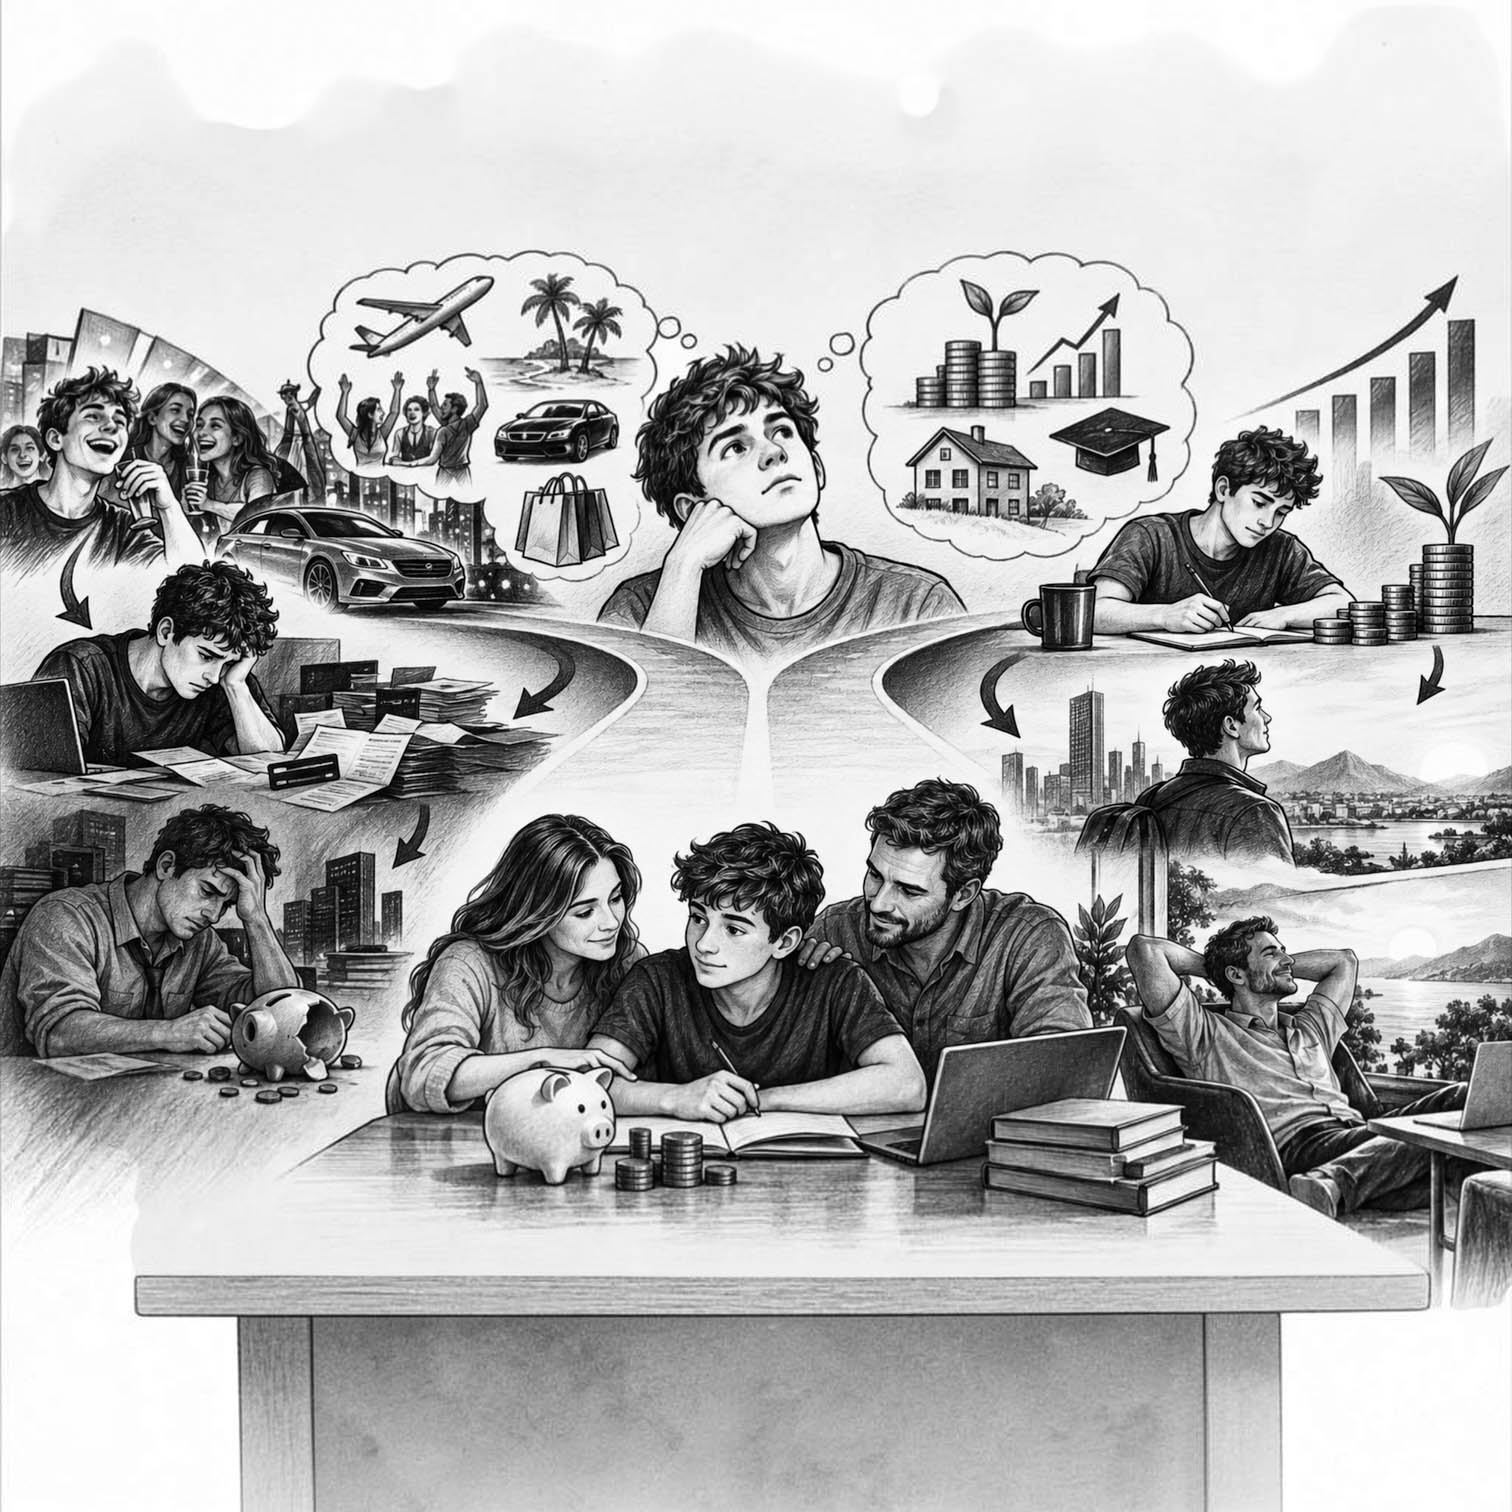
NO BASTA CON ENSEÑAR A NUESTROS HIJOS A GANAR DINERO. TAMBIÉN DEBEMOS ENSEÑARLES QUÉ HACER CON ÉL.
Hay algo que me llama poderosamente la atención cuando hablamos del futuro económico de las nuevas generaciones. Nos preocupamos muchísimo por su formación académica, por sus oportunidades laborales y por conseguir que tengan buenos ingresos, pero apenas hablamos de cómo deben gestionar el dinero que van a ganar durante toda su vida.
Parece que damos por hecho que estudiar, conseguir un buen trabajo y cobrar un buen sueldo es suficiente para alcanzar la estabilidad económica. Y, sinceramente, creo que es uno de los errores de planteamiento más importantes que cometemos como sociedad.
Ganar dinero y saber gestionarlo son dos cosas muy distintas.
Puedes tener un salario elevado, vivir aparentemente bien y, después de veinte años trabajando, descubrir que apenas has construido nada. También puedes tener unos ingresos normales y conseguir una posición financiera considerablemente sólida porque has entendido algo que muchas personas aprenden demasiado tarde. Una parte de tus ingresos debe trabajar para ti.
Esta diferencia debería enseñarse mucho antes de que nuestros hijos reciban su primera nómina.
Pensemos en un ejemplo. Un joven que empieza a trabajar a los 22 años y decide reservar 100 euros mensuales para invertir está haciendo algo aparentemente insignificante. Sin embargo, si mantiene esa disciplina durante 40 años y obtiene una rentabilidad media anual hipotética del 6 %, podría acumular alrededor de 200.000 euros, antes de impuestos, comisiones e inflación.
Ha aportado 48.000 euros. El resto procedería de la rentabilidad acumulada.
No estamos hablando de hacerse millonario ni de encontrar una inversión extraordinaria. Estamos hablando de entender que la riqueza también se construye mediante decisiones pequeñas, repetidas durante mucho tiempo.
Y aquí es donde aparece un concepto que considero fundamental. El coste de empezar tarde.
Cuando una persona tiene 20 años, normalmente piensa en el presente. Quiere disfrutar, viajar, comprar, salir y experimentar. Es completamente natural. El problema no es consumir ni disfrutar del dinero. El problema es no comprender que cada decisión financiera tiene un coste de oportunidad.
Los 100 euros que hoy parecen poca cosa pueden representar una cantidad importante dentro de varias décadas si se invierten de forma adecuada. Y lo mismo sucede en sentido contrario. Los pequeños gastos recurrentes, las deudas de consumo y la ausencia de planificación pueden terminar condicionando seriamente nuestra tranquilidad económica.
Por supuesto, invertir no significa asumir riesgos a ciegas. Hay que conocer los productos, diversificar, comprender la volatilidad y tener expectativas realistas. Tampoco debemos olvidar que la inflación reduce el poder adquisitivo y que ninguna rentabilidad futura está garantizada.
Pero precisamente por eso necesitamos educación financiera.
No podemos dejar que nuestros hijos descubran cómo funciona el dinero a base de equivocaciones, endeudamiento y decisiones tomadas sin información.
Creo que los padres tenemos una responsabilidad que va más allá de pagarles los estudios o ayudarles a encontrar su primer trabajo. Debemos enseñarles a distinguir entre ingresos, ahorro, inversión y consumo. Debemos explicarles que no todo el dinero que entra en una cuenta está disponible para gastar y que la verdadera tranquilidad económica no depende únicamente de cuánto ganas, sino también de cómo organizas tus recursos.
Hay una idea que me parece especialmente importante. Nuestros hijos probablemente tendrán que afrontar un futuro económico muy diferente al que hemos conocido nosotros. Los cambios tecnológicos, la evolución del mercado laboral, el coste de la vivienda y la incertidumbre sobre las pensiones hacen todavía más necesario que desarrollen autonomía financiera.
No sabemos qué oportunidades tendrán ni cuáles serán las condiciones económicas dentro de treinta años. Pero sí podemos ayudarles a adquirir una mentalidad que les permita adaptarse mejor a cualquier escenario.
Y, en mi opinión, esa es una de las mejores inversiones que podemos hacer por ellos.
No se trata de enseñarles a perseguir el dinero. Se trata de enseñarles a comprenderlo, administrarlo y utilizarlo para ganar libertad.
Al final, quizá deberíamos cambiar una pregunta que hacemos habitualmente a nuestros hijos.
En lugar de preguntarles únicamente qué quieren estudiar, en qué quieren trabajar o cuánto quieren ganar, deberíamos empezar a preguntarles también qué van a hacer con el dinero que consigan trabajando.
Porque trabajar toda la vida para ganar dinero es una cosa. Conseguir que una parte de ese dinero trabaje también para nosotros es otra muy distinta.
Y esa diferencia puede cambiar una vida.


SOBRE NOSOTROS
QUÉ HACEMOS
ÁREAS DE INVERSIÓN

SOBRE NOSOTROS
QUÉ HACEMOS
ÁREAS DE INVERSIÓN
ACTUALIDAD

